
Un arrêt de la Cour administrative confirme que les sommes perçues au titre de la présidence de filiales par une société mère de type holding demeurent bien un élément à intégrer dans le chiffre d’affaires et est par conséquent soumis à la CVAE (CAA de Douai, 3 juin 2021, n°19DA00873)....
Taxe sur les bureaux et sur les surfaces de stationnement
La taxe annuelle est due sur les locaux à usage de bureaux, les locaux commerciaux, les locaux de stockage et les surfaces de stationnement perçue dans la région Île-de-France (TSB). (suite…)
L’abattement de 100 000 € sur les donations ne sera pas reconduit
Voté l’an dernier, le mécanisme fiscal qui permet de transmettre, sous conditions, 100.000 euros sans droits de mutation à un membre de sa famille prend fin le 30 juin 2021. (suite…)
La notion d’établissement stable au regard de la directive TVA
Un établissement stable est caractérisé par un degré suffisant de permanence et une structure apte, du point de vue de l’équipement humain et technique. (suite…)
Imposition de l’usufruitier en cas de remise gratuite des constructions en fin de bail
Aménagements réalisés par le preneur et remise gratuite au bailleur : un complément de loyer imposable à ce dernier. (suite…)
Exonération de la résidence principale et inoccupation prolongée
La plus-value immobilière sur cession de la résidence principale est exonérée d’impôt sur le revenu. A condition que le bien soit la résidence principale du cédant au jour de la cession. (suite…)
Bénéficiez d’un crédit d’impôt pour un premier abonnement à la presse
Depuis le 9 mai 2021, vous pouvez profiter de 30% de crédit d'impôt pour la souscription à un nouvel abonnement. (suite…)
Les loyers de crédit-bail immobilier sont-ils déductibles ?

Les loyers d’un crédit-bail immobilier versés par une entreprise sont en principe intégralement déductibles de son résultat imposable. (suite…)
Et si vous vous occupiez de votre future retraite ?
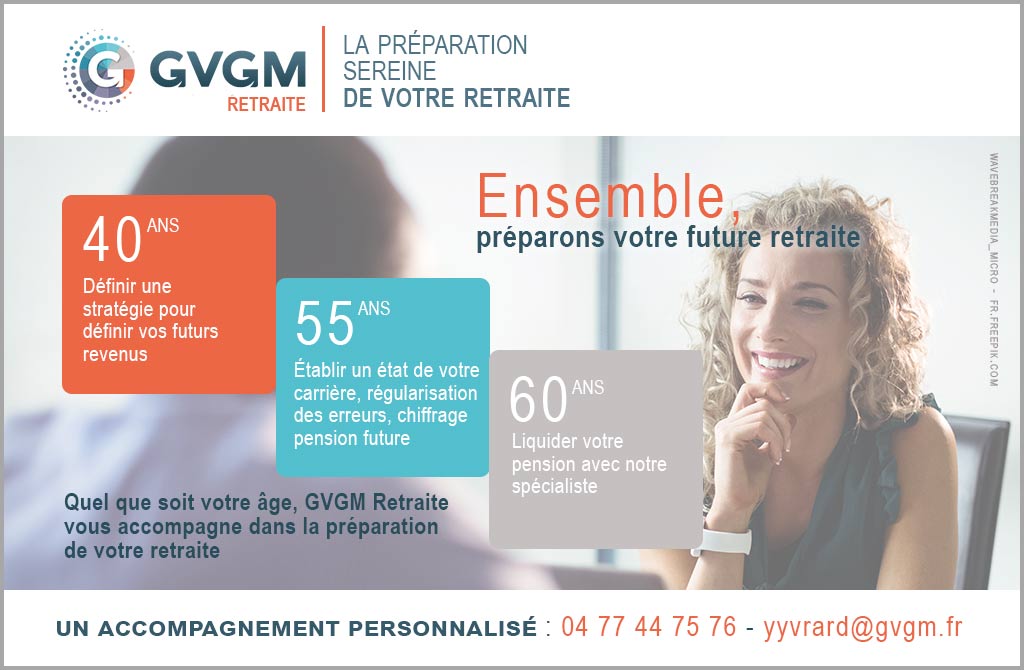
Ne restez pas seul face à vos questions et faites appel à notre expert GVGM Retraite Yann YVRARD ! (suite…)
Baisse du chiffre d’affaires sous les seuils de la micro-entreprise : tolérance de la DGFIP
La baisse du chiffre d’affaires d’une entreprise sous le seuil du régime réel d’imposition des résultats entraîne l’application de plein droit du régime de la micro-entreprise. (suite…)